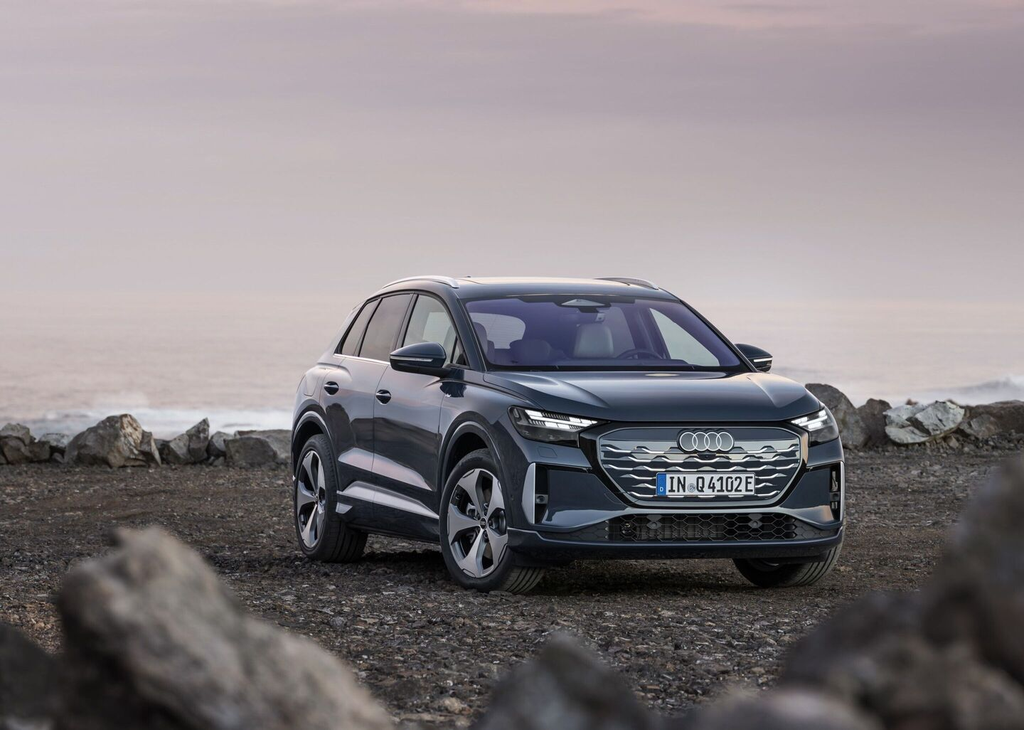
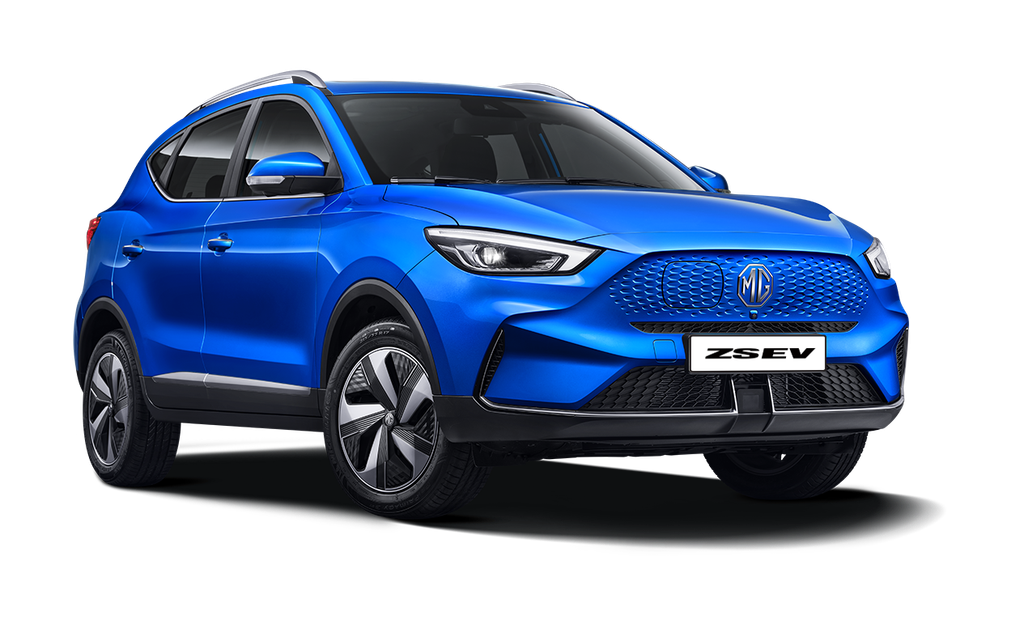
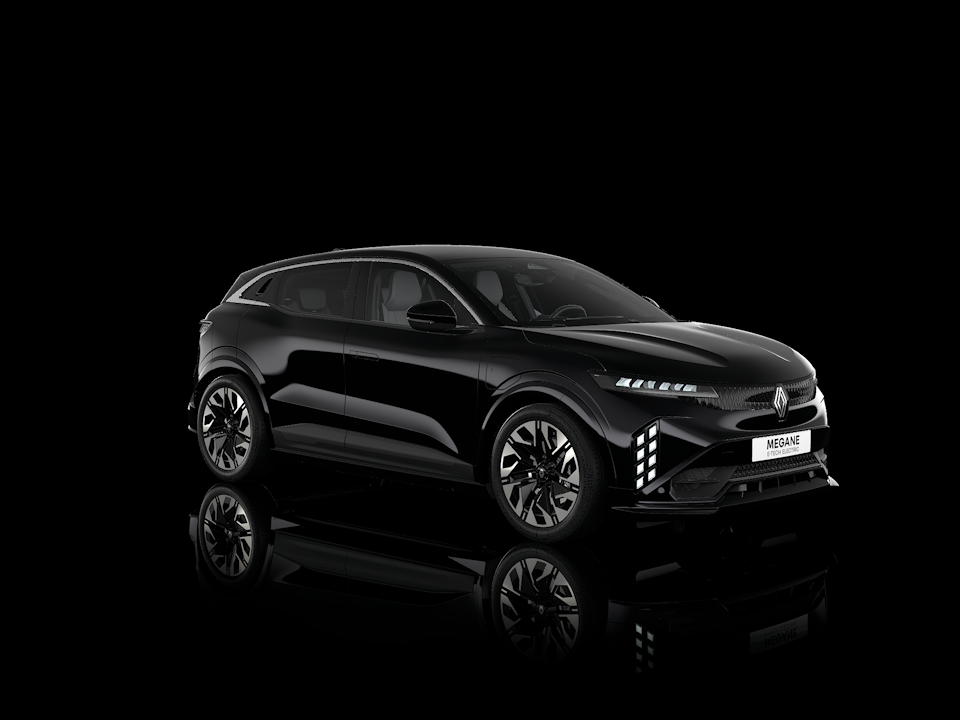
Für mehr als 12 Millionen Autofahrer ändert sich 2027 die Einstufung in der Kfz-Versicherung, das hat der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) Ende September bekanntgegeben. Wer ein Elektroauto fährt, sollte genau hinsehen: Audi Q4 35 e-tron, Renault Megane E-Tech Electric und MG ZS EV steigen jeweils um eine Typklasse in allen drei Kategorien, also Haftpflicht, Teilkasko und Vollkasko. Der Skoda Elroq dagegen bleibt in jeder seiner acht Varianten exakt dort, wo er 2026 stand.
Ich habe die GDV-Zahlen für die relevantesten Elektroautos zusammengetragen, zeige, wer wirklich mehr zahlt, und was die 30-November-Frist für einen Versicherungswechsel bedeutet.
Was die Typklasse überhaupt bedeutet
Die Typklasse ist keine Steuer und kein Aufschlag, den sich Versicherer frei aussuchen. Sie basiert auf der tatsächlichen Schadenbilanz eines Fahrzeugmodells über die letzten Jahre, erhoben vom GDV aus den Daten aller deutschen Kfz-Versicherer. Je häufiger und teurer die Schäden eines Modells, desto höher die Typklasse, und desto teurer die Prämie für jeden Fahrer dieses Modells, unabhängig vom eigenen Fahrverhalten.
Es gibt drei getrennte Werte: die Haftpflicht-Typklasse für Schäden, die man anderen verursacht, die Teilkasko-Typklasse für Diebstahl, Glasbruch und Wildschäden am eigenen Auto, und die Vollkasko-Typklasse, die zusätzlich selbst verursachte Schäden am eigenen Fahrzeug abdeckt. Jede Klasse wird jährlich neu berechnet und zum 1. Januar wirksam.
Die Typklasse ist dabei nur einer von mehreren Bausteinen der Jahresprämie. Sie wirkt zusammen mit der Regionalklasse, die den Wohnort des Halters berücksichtigt, und der individuellen Schadenfreiheitsklasse, die auf der eigenen Unfallbilanz basiert. Zwei Fahrer desselben Modells in derselben Typklasse können trotzdem völlig unterschiedliche Prämien zahlen, wenn sie in unterschiedlichen Regionalklassen stehen oder unterschiedlich lange unfallfrei fahren. Wer die eigene Jahresrechnung verstehen will, muss deshalb alle drei Faktoren zusammen betrachten, nicht nur die Typklasse allein.
Wie der GDV die Schadenbilanz berechnet
Der GDV sammelt dafür die anonymisierten Schadendaten aller Mitgliedsversicherer über einen mehrjährigen Beobachtungszeitraum, meist die letzten drei abgeschlossenen Jahre. Für jedes Fahrzeugmodell, aufgeschlüsselt nach HSN und TSN, also der Hersteller- und Typschlüsselnummer im Fahrzeugschein, ergibt sich daraus ein Schadenbedarf, der die Typklasse bestimmt. Modelle mit wenigen Einheiten im Bestand haben dabei naturgemäß eine wackligere Statistik als Großserienmodelle, kleine Veränderungen in der Schadenzahl können bei Nischenmodellen schneller eine ganze Klasse verschieben.
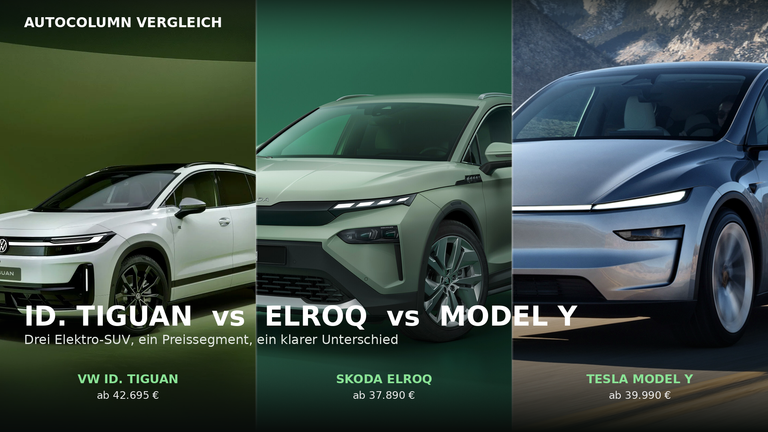
Das erklärt auch, warum neu eingeführte Modelle wie der VW ID. Tiguan noch keine eigene GDV-Einstufung haben. Ohne mehrjährige Schadenhistorie kann der Verband keine verlässliche Typklasse berechnen, solche Fahrzeuge laufen in der Übergangszeit häufig unter einer vorläufigen, meist konservativ hoch angesetzten Einstufung, bis genug eigene Daten vorliegen.
Die Zahlen: 7,4 Millionen zahlen mehr, 5,1 Millionen weniger
Laut GDV erhalten insgesamt mehr als 12 Millionen Autofahrer 2027 eine neue Einstufung. Rund 7,4 Millionen Fahrer zahlen künftig mehr für ihre Kfz-Haftpflicht, etwa 5,1 Millionen zahlen weniger. Für die übrigen rund 30 Millionen Fahrzeuge, das sind 71 Prozent aller eingestuften Autos, ändert sich gar nichts, die Typklasse bleibt exakt wie 2026.
Diese Verteilung gilt für den gesamten deutschen Fahrzeugbestand, Verbrenner und Elektroautos zusammen. Der GDV trifft keine gesonderte Aussage darüber, ob Elektroautos insgesamt günstiger oder teurer werden, das muss man Modell für Modell nachsehen. Genau das lohnt sich, denn die Unterschiede sind größer, als man erwarten würde.
Diese Elektroautos werden 2027 teurer
Drei Modelle mit nennenswerter Verbreitung in Deutschland steigen 2027 in allen drei Kategorien um jeweils eine Klasse. Das bedeutet höhere Prämien in Haftpflicht, Teilkasko und Vollkasko gleichzeitig, kein Teilbereich bleibt verschont.
| Modell | Haftpflicht 2027 | Vollkasko 2027 | Teilkasko 2027 | Veränderung |
|---|---|---|---|---|
| Audi Q4 35 e-tron | 18 | 22 | 21 | je +1 Klasse |
| Renault Megane / Scenic E-Tech Electric | 17 | 19 | 21 | je +1 Klasse |
| MG ZS EV | 21 | 21 | 23 | je +1 Klasse |
Eine einzelne Klasse klingt nach wenig, in der Praxis sind das je nach Versicherer und Region oft 20 bis 60 Euro mehr im Jahr pro Kategorie. Bei einem Fahrzeug mit Vollkasko und Teilkasko zusammen kann sich das auf 50 bis 120 Euro jährlicher Mehrbelastung summieren, ohne dass der Fahrer irgendetwas falsch gemacht hätte. Die Ursache liegt allein in der Schadenstatistik des Modells insgesamt.
Beim MG ZS EV fällt besonders die bereits hohe Ausgangsbasis auf. Mit Haftpflicht-Typklasse 21 und Teilkasko-Typklasse 23 liegt das Modell schon 2026 deutlich über dem Niveau von Audi Q4 oder Renault Megane, und der Aufschlag für 2027 kommt auf eine ohnehin teure Einstufung oben drauf.
Der Skoda Elroq bleibt komplett stabil
Wer einen Skoda Elroq fährt, kann entspannt bleiben. Laut der aktuellen GDV-Liste (Stand 30.09.2026) ändert sich bei keiner der acht Varianten irgendetwas gegenüber 2026.
| Variante | Haftpflicht | Teilkasko | Vollkasko |
|---|---|---|---|
| Elroq 50 (125 PS) | 14 | 20 | 20 |
| Elroq 60 (150 PS) | 14 | 20 | 20 |
| Elroq 85 (210 PS) | 14 | 20 | 20 |
| Elroq 85x (210 PS, Allrad) | 14 | 20 | 20 |
| Elroq RS (250 PS, Allrad) | 14 | 21 | 23 |
Mit Ausnahme der sportlichen RS-Version, die ohnehin in einer anderen Leistungsklasse spielt, liegt der Elroq in der Haftpflicht bei Typklasse 14, deutlich unter dem Audi Q4 (18) und dem MG ZS EV (21). Das macht den Elroq nicht nur beim Kaufpreis, sondern auch bei den laufenden Versicherungskosten zu einem der günstigeren Elektro-SUVs seiner Klasse.

Warum Elektroautos nicht automatisch günstiger sind
Ein weit verbreiteter Irrglaube ist, dass Elektroautos grundsätzlich niedrigere Typklassen haben als vergleichbare Verbrenner, weil sie angeblich seltener in Unfälle verwickelt sind. Das stimmt so pauschal nicht. Die Typklasse spiegelt die tatsächliche Schadenbilanz wider, und die hängt stark vom Modell, der Käuferstruktur und sogar vom Reparaturaufwand im Schadenfall ab.
Elektroautos haben oft höhere Reparaturkosten bei Karosserieschäden, weil Batteriegehäuse und Hochvolt-Komponenten aufwendiger zu prüfen und instand zu setzen sind als ein klassischer Verbrennermotor. Gleichzeitig ziehen manche Modelle, etwa in der Premiumklasse, eine Käuferschaft an, die im Schnitt vorsichtiger fährt. Beide Effekte können sich gegenseitig aufheben oder verstärken, je nach Modell. Genau deshalb lohnt sich der Blick auf die konkreten Zahlen und nicht auf Daumenregeln.
Was eine höhere Typklasse in echten Euro bedeutet
Die abstrakte Zahl einer Typklasse sagt für sich genommen wenig aus, entscheidend ist die Umrechnung in die tatsächliche Prämie. Jeder Versicherer legt dafür eigene Staffeltabellen fest, in denen jede Typklasse einem bestimmten Prozentsatz der Grundprämie entspricht. Ein Anstieg von einer Klasse schlägt sich je nach Versicherer und Tarif unterschiedlich stark nieder, als grobe Hausnummer kann man bei mittleren Typklassen mit 20 bis 60 Euro Mehrbelastung pro Kategorie und Jahr rechnen.
Für die drei betroffenen Modelle aus dieser Liste heißt das: Beim Audi Q4 35 e-tron kommen die Anstiege in Haftpflicht, Vollkasko und Teilkasko gleichzeitig, und addieren sich entsprechend zu einer dreifachen statt einer einfachen Mehrbelastung. Wer Vollkasko und Teilkasko gleichzeitig abgeschlossen hat, spürt den Effekt in beiden Kategorien, nicht nur einmal. Genau deshalb lohnt sich bei einer dreifachen Klassenänderung ein genauerer Blick auf die eigene Jahresrechnung als bei einer Änderung, die nur eine der drei Kategorien betrifft.
Die 30-November-Frist: Jetzt handeln lohnt sich
Wer durch die neue Einstufung mehr zahlen muss, hat ein Sonderkündigungsrecht. Die Frist für eine Kündigung zum Jahreswechsel liegt beim 30. November. Wer bis dahin kündigt, kann zum 1. Januar 2027 zu einem günstigeren Anbieter wechseln, ohne die reguläre Kündigungsfrist von einem Monat vor Vertragsende einhalten zu müssen.
Das betrifft vor allem Fahrer von Audi Q4 35 e-tron, Renault Megane E-Tech Electric und MG ZS EV, deren Prämie 2027 automatisch steigt. Ein Vergleich mehrerer Anbieter lohnt sich gerade jetzt, denn die Typklasse ist nur ein Baustein der Prämie, der konkrete Versicherer-Tarif macht oft einen größeren Unterschied als die eine Klasse Veränderung.
Was Elektroauto-Fahrer jetzt konkret tun sollten
Für Audi Q4, Renault Megane E-Tech oder MG ZS EV Fahrer: Prüft die eigene Jahresrechnung, sobald der Versicherer die neue Einstufung mitteilt, meist im Oktober oder November. Vergleicht mindestens zwei weitere Angebote, bevor die Kündigungsfrist am 30. November abläuft. Ein Wechsel kostet nichts außer der Zeit für den Vergleich, und die Ersparnis kann die eine Klasse Mehrbelastung locker ausgleichen oder sogar unterbieten.
Plant dabei auch die Zahlweise mit ein. Wer von jährlicher auf monatliche Zahlung wechselt, zahlt bei vielen Versicherern einen Ratenzuschlag, der die Ersparnis aus einem gelungenen Anbieterwechsel schnell wieder aufzehren kann. Die tatsächlichen Konditionen bei monatlicher Zahlung lohnt es sich direkt beim jeweiligen Versicherer nachzufragen, bevor man unterschreibt.
Für Skoda Elroq Fahrer gibt es keinen Handlungsdruck, die Einstufung bleibt unverändert. Trotzdem schadet ein genereller Tarifvergleich nie, denn Versicherer passen ihre Preise auch unabhängig von der Typklasse regelmäßig an.
Wer ein anderes Elektromodell fährt und hier nicht aufgeführt ist, findet die eigene Typklasse direkt beim GDV oder bei spezialisierten Portalen über die Fahrzeug-Identnummer beziehungsweise HSN/TSN-Schlüssel, die im Fahrzeugschein stehen. Das dauert selten länger als fünf Minuten und schafft Klarheit, bevor die erste Rechnung mit der neuen Einstufung im Briefkasten liegt.
So findet man die eigene Typklasse
Wer nicht auf eine Modell-Liste warten will, kann die eigene Einstufung direkt nachschlagen. Die beiden Kennzahlen, die man dafür braucht, stehen im Fahrzeugschein, konkret im Feld 2.1 für die Herstellerschlüsselnummer (HSN) und im Feld 2.2 für die Typschlüsselnummer (TSN). Mit diesen beiden Werten lässt sich die exakte Variante des eigenen Fahrzeugs identifizieren, nicht nur das Modell allgemein, sondern die konkrete Motorisierung und Ausstattung.
Mehrere unabhängige Portale, etwa der Verein zur Förderung der Versicherungstransparenz, bieten eine kostenlose Abfrage über HSN und TSN an, bei der die aktuellen Typklassen aller drei Kategorien direkt angezeigt werden. Das ist deutlich präziser als eine allgemeine Modell-Suche, weil selbst innerhalb eines Modells wie dem Skoda Elroq die einzelnen Varianten unterschiedliche Einstufungen haben können, wie die Tabelle oben zeigt. Wer die eigene Jahresrechnung schon vom Versicherer bekommen hat, findet die aktuelle Typklasse meist auch direkt dort aufgeführt.
Ein Vergleich lohnt sich übrigens auch dann, wenn die eigene Typklasse stabil bleibt oder sogar sinkt. Die Prämien der einzelnen Versicherer entwickeln sich unabhängig von den GDV-Typklassen weiter, durch steigende Reparaturkosten, neue Schadenfälle im eigenen Bestand des Versicherers oder schlicht eine veränderte Preisstrategie. Wer seine Police seit Jahren nicht verglichen hat, zahlt häufig einen sogenannten Bestandskundenaufschlag, unabhängig davon, was mit der Typklasse passiert.
Mein Rat: Nicht die Typklasse an sich, sondern der Vergleich entscheidet
Eine einzelne Typklasse mehr oder weniger ist selten ein Grund, allein deshalb den Versicherer zu wechseln. Der eigentliche Hebel ist der Wettbewerb zwischen den Anbietern. Zwei Versicherer können bei identischer Typklasse um mehrere Hundert Euro Jahresprämie auseinanderliegen, abhängig von Schadenfreiheitsklasse, Regionalklasse und individuellen Rabatten.
Mein konkreter Rat: Nutzt die ohnehin anstehende Mitteilung der neuen Einstufung als Anlass für einen vollständigen Tarifvergleich, nicht nur als Reaktion auf die eine Klasse Veränderung. Wer das jedes Jahr macht, zahlt im Schnitt deutlich weniger als wer bei einem Anbieter verharrt, unabhängig davon, ob die eigene Typklasse gerade steigt, fällt oder stabil bleibt.
Weiterlesen auf AutoColumn:
- Regionalklassen 2027: Kfz-Versicherung, Typklassen und der Stichtag
- [Skoda Elroq 2026: Preise, Reichweite und alle Daten]
- [Audi Q4 e-tron 2026: Kaufberatung und Vergleich]
- [E-Auto Förderung 2026: Bis zu 6.000 Euro Prämie]
- [E-Auto Firmenwagen 2026: Beste Modelle und 0,25-Prozent-Versteuerung]
- [E-Auto oder Plug-in-Hybrid 2026: Der ehrliche Kostenvergleich]
- [Firmenwagen-Steuer sparen 2026: Tipps und Tricks]
- [Batterie-Lebensdauer Elektroauto: Was wirklich zählt]
- [Gebrauchte E-Autos unter 20.000 Euro: Die besten Modelle]
- [Versicherung für Elektroautos: Was wirklich wichtig ist]
(Links zu bestehenden AutoColumn-Artikeln vor Veröffentlichung mit den tatsächlichen Slugs aus dem Artikel-Index abgleichen.)

Letzte Aktualisierung: 13. Oktober 2026 · Datenquellen: GDV, ADAC, Allianz, motor.com.de
Die neue Einstufung wird zum 1. Januar 2027 wirksam. Wer aufgrund einer Verschlechterung kündigen möchte, muss das bis zum 30. November 2026 tun, um vom Sonderkündigungsrecht Gebrauch zu machen.
Audi Q4 35 e-tron, Renault Megane E-Tech Electric, Renault Scenic E-Tech Electric und MG ZS EV steigen jeweils um eine Klasse in Haftpflicht, Teilkasko und Vollkasko. Andere Modelle können ebenfalls betroffen sein, die vollständige Liste veröffentlicht der GDV.
Ja, alle acht Varianten des Elroq, von der Basisversion bis zur RS-Topversion, behalten exakt die Einstufung aus 2026. Es gibt keine Verschlechterung und keine Verbesserung.
Nein, das lässt sich nicht pauschal sagen. Die Typklasse hängt von der tatsächlichen Schadenbilanz jedes einzelnen Modells ab, nicht vom Antrieb. Manche Elektroautos liegen niedrig, andere hoch, genau wie bei Verbrennern.
Oft mehr als man denkt. Der Tarifunterschied zwischen Anbietern übersteigt häufig den Effekt einer einzelnen Typklasse, ein Vergleich von drei bis vier Angeboten lohnt sich praktisch immer vor der Novemberfrist.